图片资料:官方来源
Wise的Jar是一个把资金从主账户中单独划出来、留作日后使用的功能。它常被当作“存钱罐”来用——攒旅行费用、预留大额支出、把准备以后汇出的钱先放在一边。但“存起来”不等于“锁起来”,也不等于“什么都不能做”。真正需要分清的是:哪些付款动作可以从Jar里发起,哪些只能走主账户,以及地区资格如何影响可用范围。
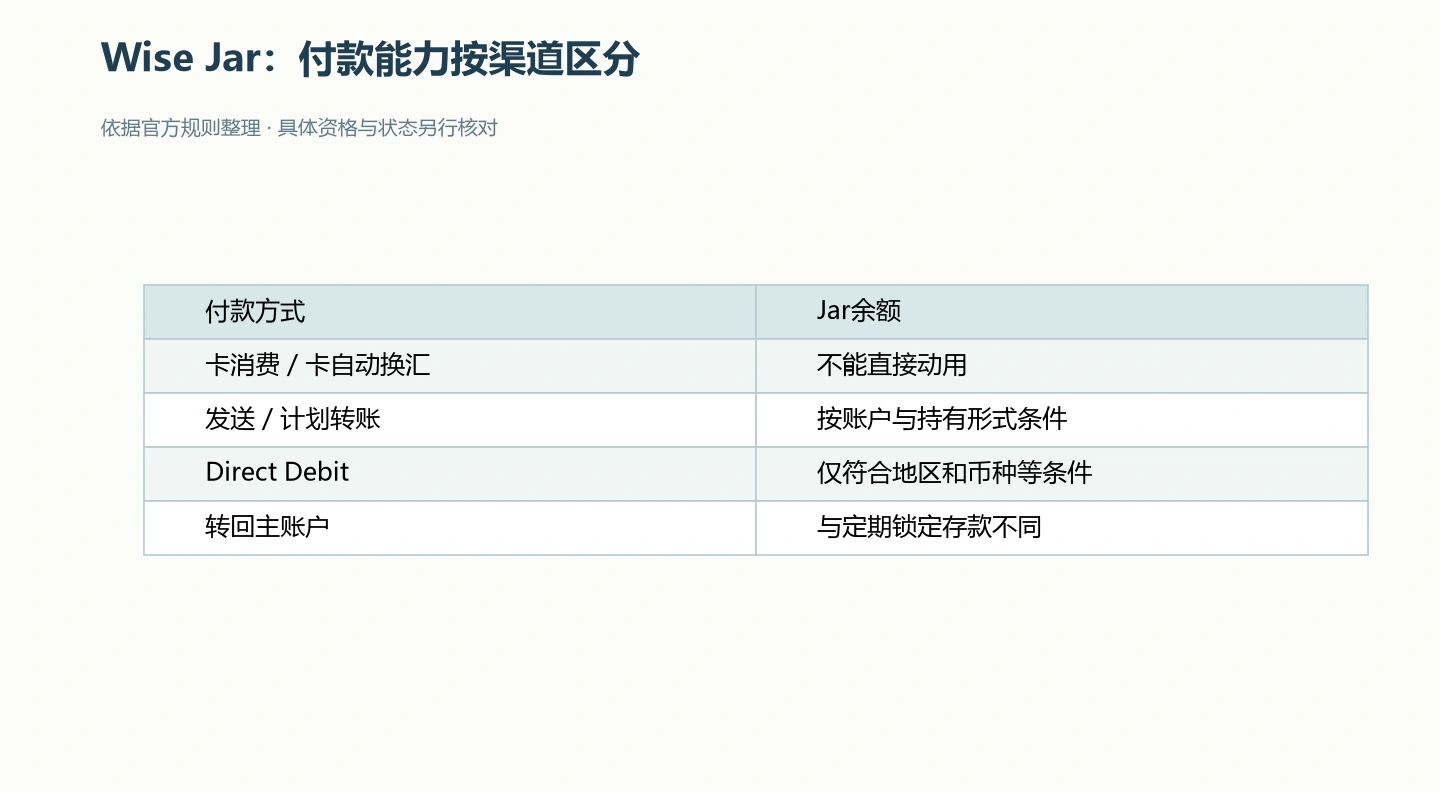
卡消费:Jar不参与
最明确的限制是借记卡消费。Wise官方说明写明,Jar里的钱不能用Wise借记卡花掉。设计意图也直白:把钱放进Jar,正是为了避免日常刷卡时不小心把预留资金用掉。
这里要区分一种常见误解。有人看到“round-ups”(刷卡后把零头自动存入Jar),就以为Jar和卡消费是打通的。实际上,round-ups是卡消费的结果触发的一笔资金划转——刷卡花的是主账户的钱,省下的零头被转入Jar。它并不表示Jar余额可以用于支付。
可以直接发送和计划转账
Jar并非只能进不能出。官方列出的能力包括:从主账户或外部账户向Jar加钱、从Jar取回主账户、直接从Jar发起转账、以及从Jar安排计划转账。
这意味着,当你要向自己或他人的账户汇款时,可以在Jar里选“发送”,金额从该Jar扣出。同一币种下,从Jar发送的限额与从主账户发送相同。计划转账同理,可以指定从某个Jar出资。
一个需要留意的区别:如果Jar是以Interest、Stocks或Yield形式持有,从该Jar发送的选项只在“可即时取用资金”的国家和地区提供。也就是说,这类持仓型Jar的流动性取决于所在地区,不能一概而论。
Direct Debit:有地区门槛
Direct Debit(直接借记)是比转账更容易被误写的部分。官方口径是:只有当本人或企业地址注册在特定地区时,才可以为Jar设置直接借记,且需具备符合条件的本地账户详情和相应币种。
因此不能写成“所有支付方式都被禁用”,也不能写成“Jar普遍支持Direct Debit”。它是附条件的:地区、账户类型、币种三者都要满足,具体资格依账户注册地和币种而定。个人客户中,只有Jar的所有者能设置和查看直接借记;企业账户则取决于成员权限。
收款、数量与利息的边界
收款方面,可向Jar收款同样带地区限定,并非所有账户都具备,且部分地区的收款仅限企业账户的Jar。这一条不宜扩展成通用能力。
数量上,在账户详情可用的条件下,每种币种可建多个Jar,新加坡元(SGD)的组数上限低于其他币种。
关于收益,Jar本身不是定期锁定存款,也不会自动带来利息或存款保险。官方明确,Jar的利率与在主账户持有同一币种没有差别——换句话说,把钱放进Jar本身并不额外生息。Interest、Stocks、Yield属于另行选择持有的形式,只在部分可用地区提供,且与“Jar自动生息”是两回事。
一个假设算例
假设某用户在英国注册,主账户为GBP,另建一个GBP的Jar用于攒一笔1200英镑的年度支出,每月转入100英镑。
- 第6个月,Jar余额600英镑。此时刷卡买咖啡,扣的是主账户余额,Jar不受影响;若主账户余额不足,也不会自动从Jar补足,而是看其他可扣币种能否自动换汇完成支付。
- 同月需要向房东支付300英镑,可直接从Jar发起转账,限额按GBP同币种规则,与主账户一致。
- 若房东采用Direct Debit扣款,且该用户地址在支持地区、具备GBP本地账户详情,则可为该Jar设置直接借记;若条件不满足,这一步不成立,只能改用转账。
- 到第12个月,若全年不转出,余额为1200英镑;本例中第6个月已转出300英镑、此后每月仍转入100英镑,年底余额应为900英镑。两种情形下,Jar本身都不产生额外利息,也不是保险承诺。
排障顺序
遇到“为什么这笔钱动不了”,可按以下顺序排查:先确认付款方式——卡消费本就不走Jar;再看是发送、计划转账还是Direct Debit,Direct Debit需核对注册地址、账户类型与币种是否符合条件;最后看Jar的持有形式,Interest、Stocks、Yield类Jar的发送能力受地区即时取用规则约束。把这三层分开,比笼统地问“Jar能不能付款”更容易得到准确答案。