图片资料:官方来源
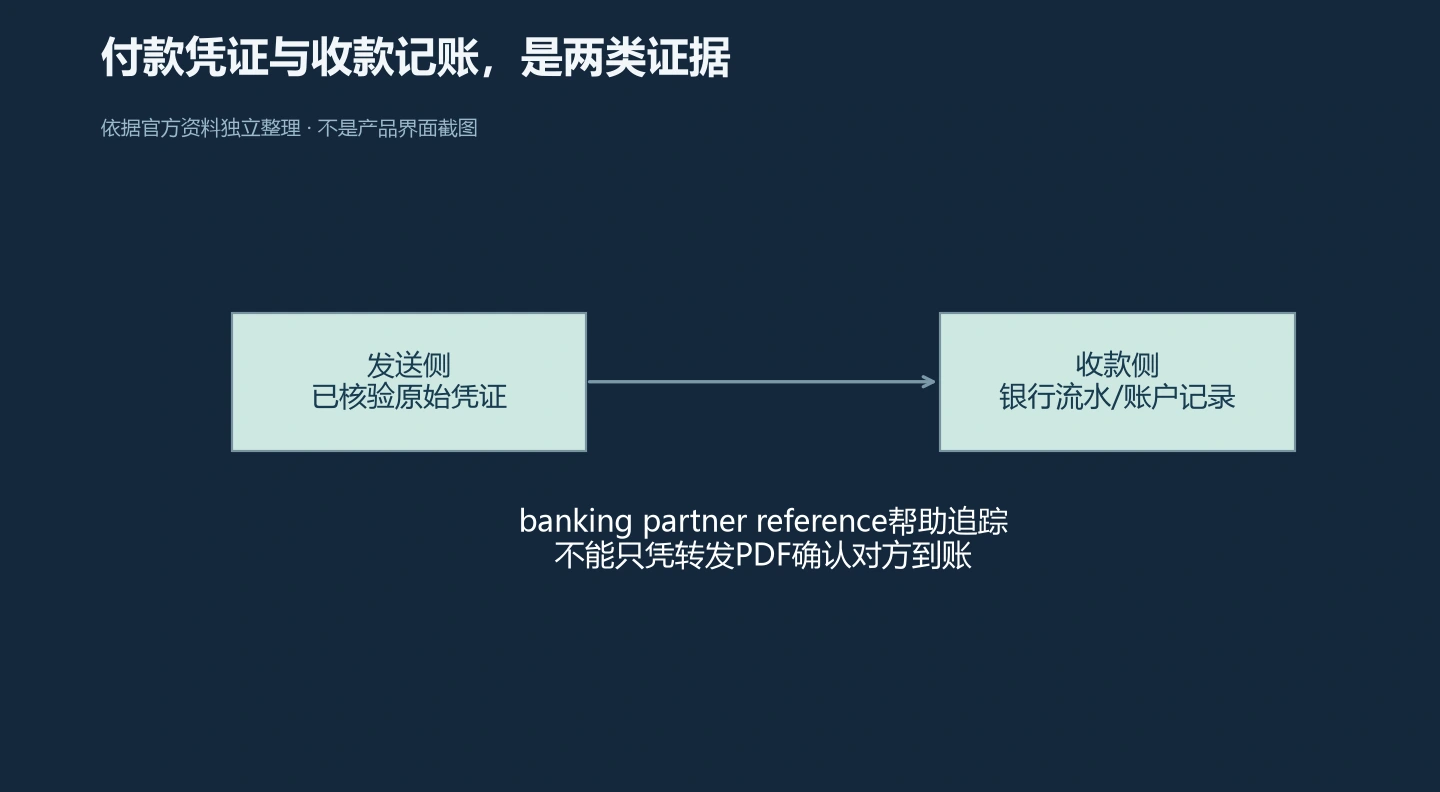
Wise的转账确认PDF适合回答“发送方是否发起了这笔付款、该拿哪个号码去追踪”,不适合单独回答“收款账户是否已经记账”。这两件事之间隔着收款银行的处理环节,凭证本身不覆盖这一段。
按Wise帮助中心的口径,completed转账可从交易列表下载PDF确认书,作为付款收据;若收款银行找不到这笔转账,PDF上的banking partner reference是最有用的追踪号码。进行中的转账不显示下载入口;已取消的转账没有确认PDF,需改用statement作为取消证明。凭证只能由发送人下载,收款人不能代为下载,需要时由发送人下载后转交。
这些限制决定了凭证的信息分层。第一层是发送侧事实:付款人、金额、币种、转账状态和参考号,凭证能直接支撑。第二层是路由信息:banking partner reference指向合作银行侧的记录,收款银行可凭它追踪,但它仍是查找线索,不是入账回执。第三层是收款账户的记账结果,只能由收款方银行的对账单或账户流水证明。把第二层当第三层用,是常见误判。
还有一个容易被忽略的前提:PDF本身的真实性也需要核验。对方发来一份截图或PDF,不等于真实付款已经发生——文件可以伪造,也可以来自另一笔交易。稳妥的做法是把凭证上的金额、参考号与发送方在Wise账户内的原始记录交叉核对,必要时由发送方在自己的账户中重新导出,而不是只转发一份文件。凭证证明的是“平台记录里存在这笔已完成的转账”,其证明力来自平台原始记录,而非文件外观。
一个明确假设的例子:发送人A向收款人B汇出1,000美元等值款项,A下载的PDF显示completed及参考号R。此时可以说A侧流程已完成、R可用于追踪;不能说B的账户已增加1,000美元。若B称未到账,正确顺序是先由B向自己的开户行提供R查询,再由B提供账户流水或银行书面回复确认是否入账。凭证不能替代这一步。
还要区分三种“证明”需求。需要向对方说明自己确实付了款,completed凭证加上账户原始记录够用;需要向银行发起追踪,重点是banking partner reference;需要证明某笔转账被取消而非失败,应取statement,而不是找一张不存在的取消凭证。三者的材料不同,混用会拖慢排障。
地区与版本口径同样影响判断。凭证上的注册地址取自Wise Business账户资料,地址有误应先更正企业资料;PDF语言可在网站设置中调整,App端则跟随手机系统语言。这些差异只改变凭证的呈现,不改变“发送侧凭证不等于收款侧记账”的结论;它们也不影响参考号在追踪中的作用。
因此,凭证的合理定位是付款事实与追踪线索的载体。它能证明发送人发起了什么、状态如何、该拿哪个号码去问;它不能证明收款账户已经记账,也不承诺到账时间。收款方没到账时,先核对参考号与收款信息,再由收款方通过其银行查流水,这才是把信息分层用对的方式。