Fidelity Core Position是什么,买股票前要先卖核心基金吗

在Fidelity开立券商账户后,第一次看余额明细时,很多人会碰到“Core Position”这一栏。它看起来像一只基金,又像账户里的现金,于是自然产生两个问题:这笔钱到底是什么?下单买股票之前,是否必须先把它卖掉?
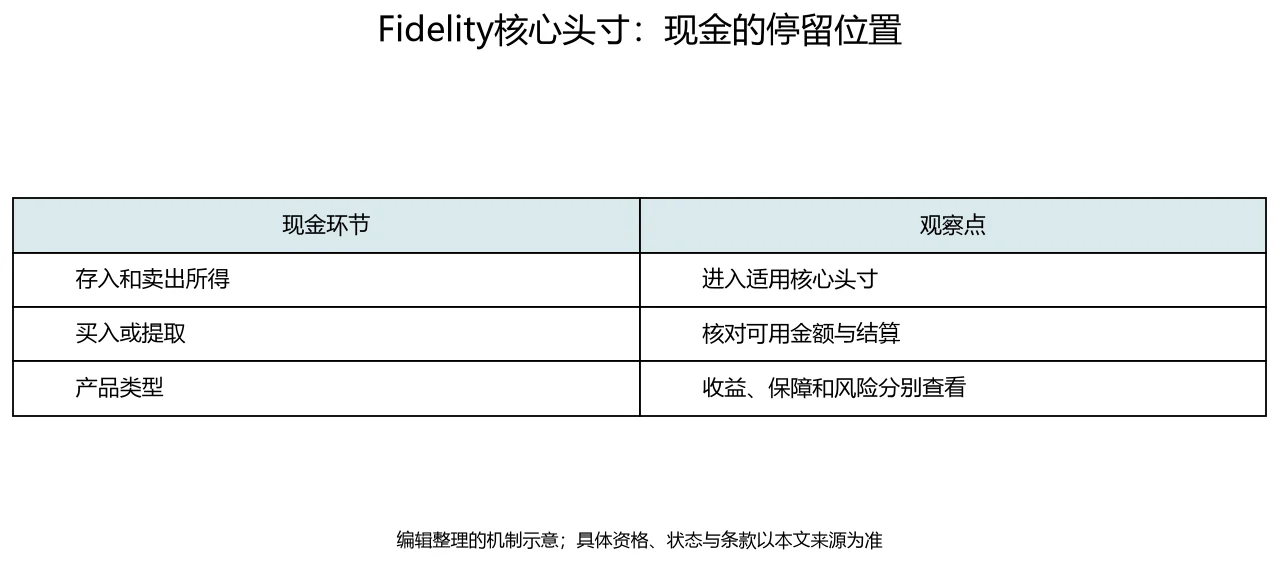
先给结论:Core Position是账户里负责现金收付、存放未投资现金的位置。在账户规则允许的情况下,用它买证券会自动处理资金,不需要你先手动赎回或卖出。但它并不等于所有账户共用同一只产品,也不等于银行存款。
Core Position在账户里扮演什么角色
可以把Core Position理解成账户的“现金默认停放处”。工资存入、卖出证券所得、分红派息到账,通常会进入这个位置;买入证券、提现、支付费用,也从这里扣出。它承担的是现金收付与未投资现金的归集功能,而不是一个需要你单独维护的交易持仓。
正因为它承担现金功能,Fidelity允许在符合账户规则时,直接用核心位置里的资金买入证券,不必先做一笔“卖出核心基金”的操作再等资金变成可用现金。这一点对刚接触券商账户的读者最容易被界面误导:看到核心位置显示为某只基金的名字,就以为必须先卖掉它才能买股票。
这里有一个容易忽略的时间差。核心资金的自动清算通常发生在交易结算相关时点,而不是下单瞬间就把核心余额扣掉。下单时更直接的变化是购买力被预留,成交与结算完成后,核心位置的数额才相应减少。所以你在下单当天看到的余额,未必等于最终扣款后的余额。
还需要区分“自动使用核心资金”和“所有情形都无需确认”。可用资金是否充足、账户类型是否支持、订单类型和结算安排是否匹配,仍会影响下单结果。自动使用核心资金是账户机制,不是绕过购买力检查。
不同账户的核心产品可能不同
一个常见误解是“Fidelity所有账户的核心都是SPAXX”。事实并非如此。不同账户类型可以选择不同的核心产品,有的核心位置是货币市场基金,有的可能对应其他现金类安排。具体到你的账户,应以账户设置页面显示的核心产品为准,而不是照搬他人的截图或网上通用说法。
这也意味着,讨论Core Position时不能脱离账户类型和版本口径。你在个人券商账户看到的核心产品,未必与退休账户或其他账户一致;账户设置中可选的core选项也可能随账户规则变化。核对时,第一步应是确认自己账户当前的核心产品名称,而不是先假设它是某只特定基金。
货币基金核心不等于银行存款
如果核心位置是货币市场基金,需要明确它的性质:货币基金不等同于银行存款,也不享有FDIC存款保障。它遵循基金产品本身的规则,与银行储蓄账户的存款保险安排不同。把货币基金核心当成“带利息的银行存款”,会高估它的保障属性。
但这不适用于所有核心安排。并非每一种核心位置都是货币基金,也并非所有核心都不受FDIC保障;是否受保障取决于该核心产品本身的性质。判断时看账户设置里标明的产品类型,而不是只看名称里是否带“现金”二字。
一个假设算例
假设某现金账户的核心位置为货币市场基金,核心资金为10,000美元,账户没有保证金安排。读者计划买入市值约4,000美元的股票。在账户规则允许、购买力充足的前提下,下单时系统预留约4,000美元的购买力,成交并结算后核心位置约剩6,000美元,全程无需先卖核心基金。若核心资金只有3,000美元,订单可能因购买力不足而无法完全成交,此时需要补足资金或调整订单规模。以上为教学假设,实际扣款以账户结算结果为准。
怎样确认自己的情况
遇到“买股票前要不要先卖核心”的疑问,可以依次确认几件事:账户当前的核心产品名称是什么;可用核心资金能否覆盖订单金额;下单界面是否提示购买力不足;该账户类型的核心产品规则有无特殊安排。多数情况下,问题不在“要不要卖”,而在可用资金与账户规则是否匹配。
Core Position的设计目的,是让现金收付和证券交易衔接得更顺,而不是给每笔买入增加一道手动赎回步骤。理解它的现金角色、账户差异和产品性质,比记住某一只基金代码更有用。