Fidelity 转仓后成本栏空白,能不能直接按零成本记账

把证券从其他券商转入 Fidelity,持仓数量一般很快出现,成本基础一栏却可能空着或显示 unknown。最常见的误读是把它当成零成本:页面没数字,就按 0 记;或者认为这批持仓没有成本、卖出时全是收益。两种理解都会让税额和组合收益失真。
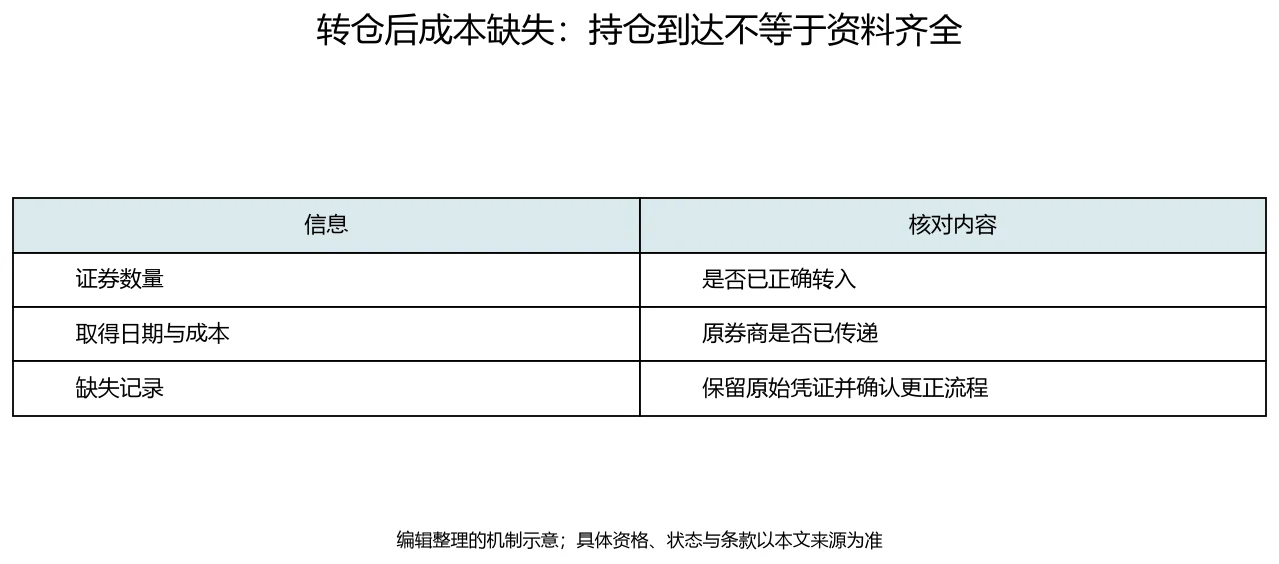
成本基础记录的是取得证券时付出的代价,用于计算卖出时的已实现盈亏和应税所得。转仓只是把同一批证券从一家机构挪到另一家,原始取得事实没有改变。转入当日市价、转出机构页面上的当前价值,都不是原成本。真正的成本来自当初的成交确认、对账单或批次记录,包含买入日期、数量、单价与费用。
unknown 的含义是“这项数据尚不可用或未被可靠传递”,不是“成本等于零”,也不是“持仓消失了”。 持仓数量、市值和成本基础是三个独立字段。成本为空时,持仓仍然存在,市值仍按行情计算,缺少的只是税务与盈亏口径所需的历史成本。把 unknown 当零,会让账面收益虚高,卖出时也可能按错误基础申报。
美国证券账户中,成本基础的可用性和可修改性取决于覆盖状态。券商对 covered 证券通常负有向税务机关报告成本基础的责任,这类已记录的成本不能被客户随意改写;unknown 或客户自行提供的成本,在符合条件时可以更新或补充。这里的“可更新”有边界:它针对缺失或客户提供口径的数据。如果已知的 covered 数值本身有误,应当联系 Fidelity 支持按流程核正,而不是在页面上自行改成任意数字。不同证券、不同转入批次的状态可能不同,不能用一个账户里的经验套到全部持仓。
需要补录时,材料比反复点页面更重要。原成交确认单、转出机构的对账单、每次买入的日期、数量、单价和佣金,都是还原成本的依据。若同一代码分多批买入,应保留批次信息,而不是只给一个平均价;否则卖出时选择批次、计算已实现盈亏都会缺少支撑。转入当日的市场价格只能说明那天值多少,不能倒推出当初花了多少。
用一个明确假设的算例说明差异。假设某投资者转入 100 股,原始买入价为每股 40 美元,佣金合计 5 美元,且期间没有拆股、分红调整或送股等公司行动,则总成本约为 4005 美元。转入后页面成本显示 unknown。若误按零成本记账,当股价为 60 美元时,账面收益会被算成 6000 美元;按真实成本计算,未实现收益约为 1995 美元。两者相差的正是被抹掉的 4005 美元成本。现实中若发生公司行动,成本还要按相应规则调整,不能简单套用“原始价加佣金”。这个例子只用于说明口径,不代表任何实际账户数据。
还要区分“成本缺失”和“成本为零”的税务后果。零成本意味着卖出价几乎全部构成收益;成本缺失则意味着需要用原始凭证还原真实基础后再计算。前者是错误假设,后者是待补信息。把 unknown 当作零,等于主动放弃可扣除的成本,可能多算收益;反过来,把任意一个市价填成成本,也可能少算收益。两种方向都不稳妥。
对长期持有的投资者,转入后尽早整理批次记录,比等到卖出前再找资料更从容。平台账户、支付和交易规则会随地区与版本变化,成本基础的覆盖范围和可修改条件也应以账户当前显示及适用规则为准。本文讨论的是美国证券账户中转仓后成本缺失的常见情形,其他地区账户的口径可能不同。
转仓后成本为空,先当作“信息待补”,不要当作“成本为零”。保留原始成交与对账单,按批次还原日期、数量、单价和费用;只对 eligible 的 unknown 或客户提供成本做补充,已知 covered 成本不随意改动,确有错误则联系支持核正。卖出时的盈亏和税务口径才有可靠起点。