Fidelity接收资产转入:费用与持仓资格怎么核对

把资产从原券商转到Fidelity,很多人只查一个问题:Fidelity收不收转入费。按Fidelity的客户服务说明,它不收取接收资产转入的费用。但这只是成本的一边——原券商可能对转出收费,而且并非所有资产都能原样转入。费用口径没弄清、持仓资格没核对就提交申请,容易在途中卡住。
Fidelity这一端:接收不收费,但不代表全程免费
Fidelity不向你收取接收资产转入的费用,这是它自己的口径。它管不到原券商怎么收费,也不覆盖转移过程中其他环节可能产生的成本。所以“Fidelity不收费”不能理解成“这次转移不花钱”。
原券商那一端:转出可能收费
资产转出时,原券商可能收取转出费。是否收、收多少、什么条件下减免,取决于原券商的账户协议和当时的收费表。核对顺序应当是先向原券商确认转出费用,再判断这次转移的整体成本。不同券商对全部转移和部分转移的收费处理也可能不同,这一点要一并问清。
不是所有资产都能原样搬过去
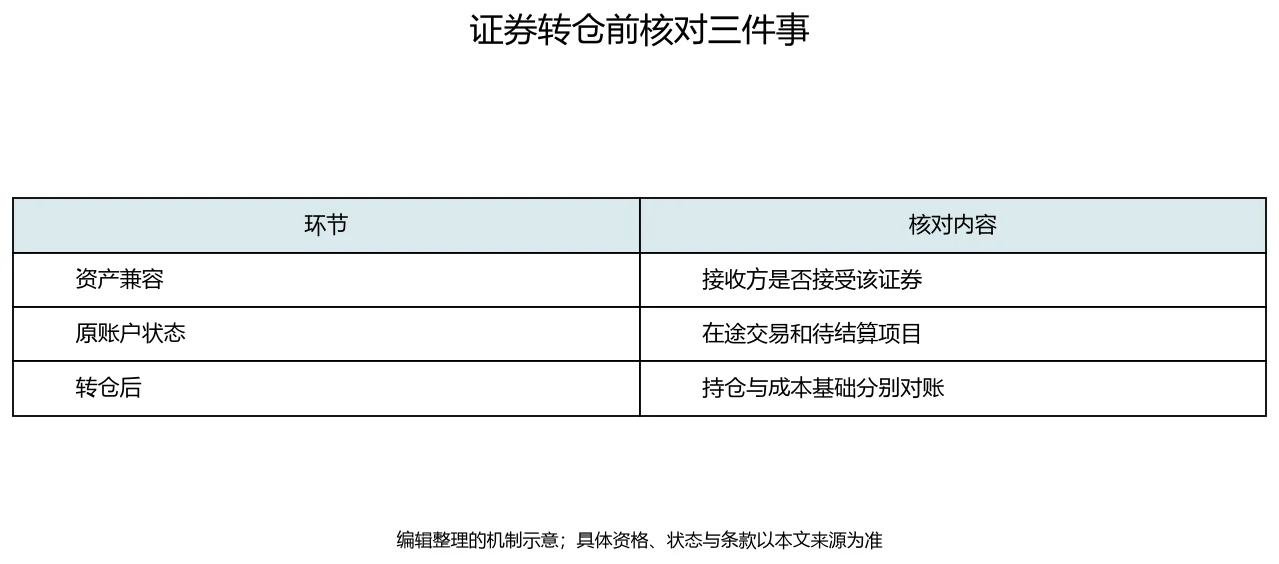
资产能否转入,取决于账户类型和资产本身的资格。同样是股票或基金,不同产品、不同份额类别、不同账户结构,处理方式可能不一样。有些资产可以直接转入,有些需要先确认支持情况,有些可能无法按原样接收。提交申请前,应逐项核对手中持仓是否在可接收范围内,而不是默认“账户里的东西都能平移”。账户类型是否匹配同样要确认,比如退休账户与普通经纪账户的转移规则并不相同。
全部转移还是部分转移,先确定目标
全部转移和部分转移是两种不同操作。全部转移意味着原账户的资产整体迁出,原账户通常随之关闭;部分转移则保留原账户和剩余持仓。两者在流程、费用触发条件和后续账户状态上都可能不同。如果你只想把一部分资产放到Fidelity,却按全部转移提交,可能带来不必要的账户变动;反过来,想彻底迁移却只做部分转移,也可能留下尾巴。先确定目标,再选转移方式,并向双方确认该方式下的费用和账户处理。
一个假设算例
假设某读者持有三只基金,原券商对转出收取一笔固定费用,Fidelity接收不收费。若三只基金中只有两只符合接收条件,一次性全部提交并不会让第三只“自动过关”,反而可能延长处理时间。更稳妥的顺序是:先确认两只合格资产的转入路径和原券商费用,再单独处理第三只的去向。第三只是否卖出、如何处置,由读者根据自身情况决定,本文只说明核对顺序。
核对时值得问清的几件事
向原券商确认:转出费的项目和金额,全部转移与部分转移是否收费不同,账户关闭是否另有条件。向Fidelity确认:拟转入的账户类型是否匹配,具体持仓是否在可接收范围内。两边都确认后,再决定转移方式和提交时点。保留双方对费用与资格的书面说明,出现差异时便于对照。
即使以上都核对过,也不保证费用全部退还,也不保证在某个统一日期前完成。转移的处理时间受双方流程和资产类型影响,具体进度以实际受理情况为准。把费用口径和持仓资格先弄清楚,比事后补救更省事。