Wise卡消费出问题:先找商家退款还是直接发起争议

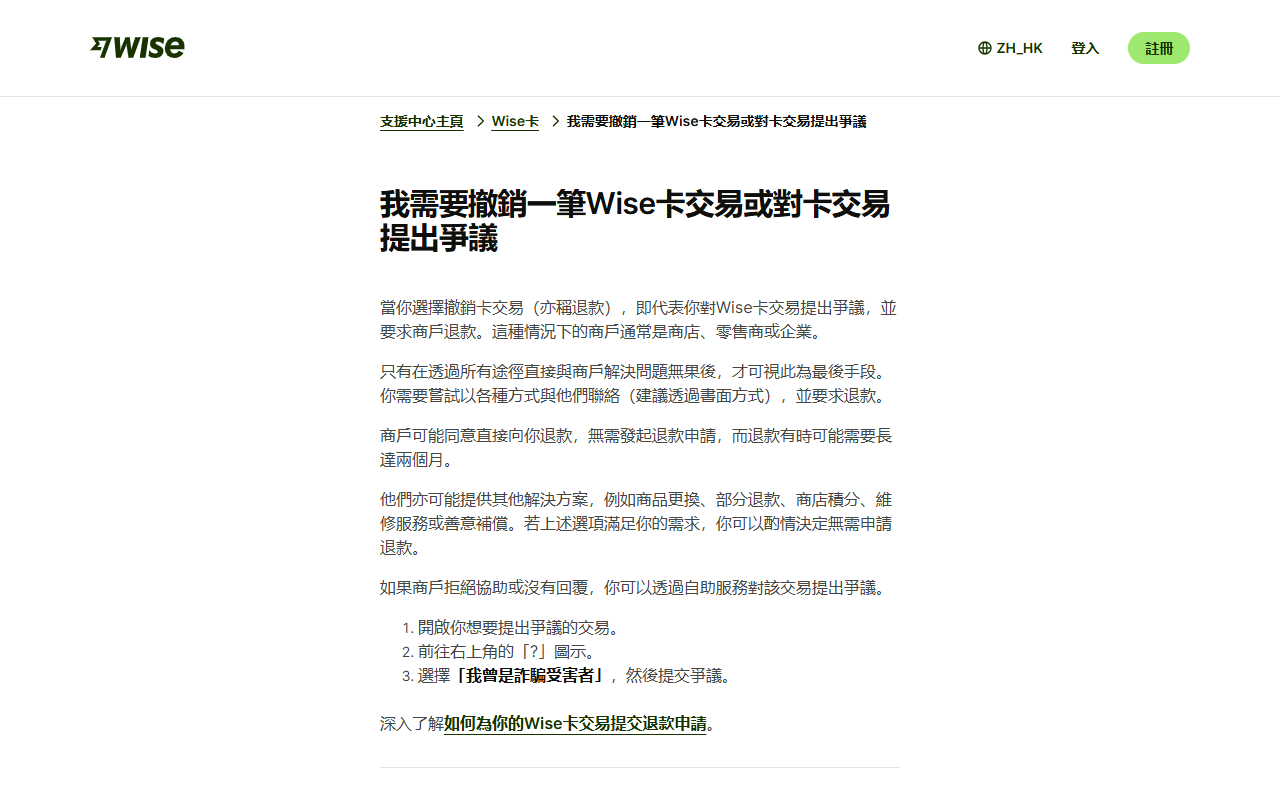
用 Wise 卡付款后遇到没收到货、重复扣款或退款没到账,很多人第一反应是去 App 里点争议。但 Wise 把两类情况分得很清楚:完全不认识的扣款和自己做过但出了问题的交易,处理顺序并不一样。搞错顺序,可能白白多等几十天。
先看状态,但保护卡不必等
打开 Wise 账户的活动列表,确认这笔交易是待处理(Pending)还是已完成。待处理状态下 Wise 无法启动争议,需要等它变成已完成,多数会在 3–7 天内完成或自动撤销,个别更久。只有已完成的交易才进入下一步。
这一步看似琐碎,但很多人卡在这里反复提交表单,其实只是时间没到。需要补充的是:如果这笔扣款你根本不认识,冻结卡片的动作不必等它变成已完成——先切断后续未授权扣款,再等状态变化,两件事可以并行。
两种情况,两条路径
完全不认识的交易:指你确认自己或授权的人都没做过这笔支付。第一动作是冻结卡片,在 App 或网页的卡片页操作,先挡住后续扣款。然后核对商户名称,有些扣款显示的是支付处理商(如 Stripe)而非实际店铺,回忆近期订阅和网购后再判断。确认不认识,再从交易详情右上角的问号入口选择“我不认识这笔交易”提交争议。这类调查通常 1–2 个工作日,最长约 10 个工作日。
自己做的交易但有问题:包括没收到商品或服务、取消订阅后仍被扣、同一笔扣两次、金额不符、ATM 未出钞或出钞不足、退货后没收到承诺退款。这类必须先联系商家要求退款或纠正,并保留邮件、聊天记录、收据、退货物流、故障照片等证据。商家不回应、拒绝或解决不满意,才从同一入口选择“我想要退款”提交争议,并上传证据。这类情况一般不需要冻结卡片,除非怀疑卡信息泄露或商家可能再次擅自扣款。
两条路径的关键区别在于:未授权交易优先保护卡片、直接争议;商家纠纷必须先沟通、再争议。把商家纠纷当未授权提交,或反过来,都会拖慢处理。
部分退款怎么算:一个假设算例
Wise 允许只争议部分金额。假设订单总额 100 元,商家已退 30 元,你还差 70 元,那么争议标的应是剩余 70 元,而不是整笔 100 元。填表时说明已收到部分退款,并附上退款到账的银行记录或商家确认邮件。这个 100 退 30、只争 70 的例子是教学假设,实际金额以你的账单为准。
要注意,部分退款后再争议剩余部分,不等于一定能拿回这 70 元;能否追回取决于证据和卡组织裁定,没有保证。
时间预期与真实限制
商家类争议,Wise 初步调查通常最多 30 个工作日;争议成立后商家有 30–45 天回应;商家拒绝退款时可能升级到 Mastercard 或 Visa,按 Wise 的说法,Visa 约 2 个月,Mastercard 可能 6 个月或更久。未授权交易调查快得多,但同样不承诺具体天数。这些时限从提交争议表当天起算,且不同阶段由不同角色推进:Wise 先做初步审查,之后卡组织与商家银行参与裁决,并不是同一方从头管到尾。期间留意邮件,Wise 可能要求补充信息。
如果争议被判定无效,扣款不会退回。这不是流程失败,而是卡组织规则下的正常结果。因此提交前把证据备齐、把诉求写清楚,比反复提交更有效。
读者排障清单
- 交易还是 Pending?等它完成再填争议表;但若完全不认识这笔扣款,先冻结卡。
- 不认识这笔扣款?先冻结卡,再核对商户名,最后提交未授权争议。
- 认识商户但有问题?先书面联系商家,留存全部沟通和凭证。
- 只差一部分钱?争议剩余金额,附上部分退款证明。
- 提交后没消息?查邮箱,包括垃圾箱,及时回复补充材料要求。
把“先找商家”和“直接争议”的分界线记牢,能省下不少来回。