Wise资金来源证明:余额截图为何不能替代银行流水

收到Wise的资金来源证明要求时,很多人会先截一张账户余额图传上去。余额能说明“账上有多少钱”,却说明不了“这笔钱从哪来”。资金来源审核关注的正是后者:金额、资金来历、姓名与账户信息能否互相对应,缺一项,截图就可能不够用。
余额截图缺的是“来历”
一张余额截图通常只显示某个时点的可用余额,看不到入账记录、交易对手和摘要。审核人员无法据此判断这笔钱是工资、卖房款、继承所得,还是临时从别处转入。即便截图上的姓名和账户信息清晰,金额也足够,它仍然只是一张结果照片,不是资金来源说明。
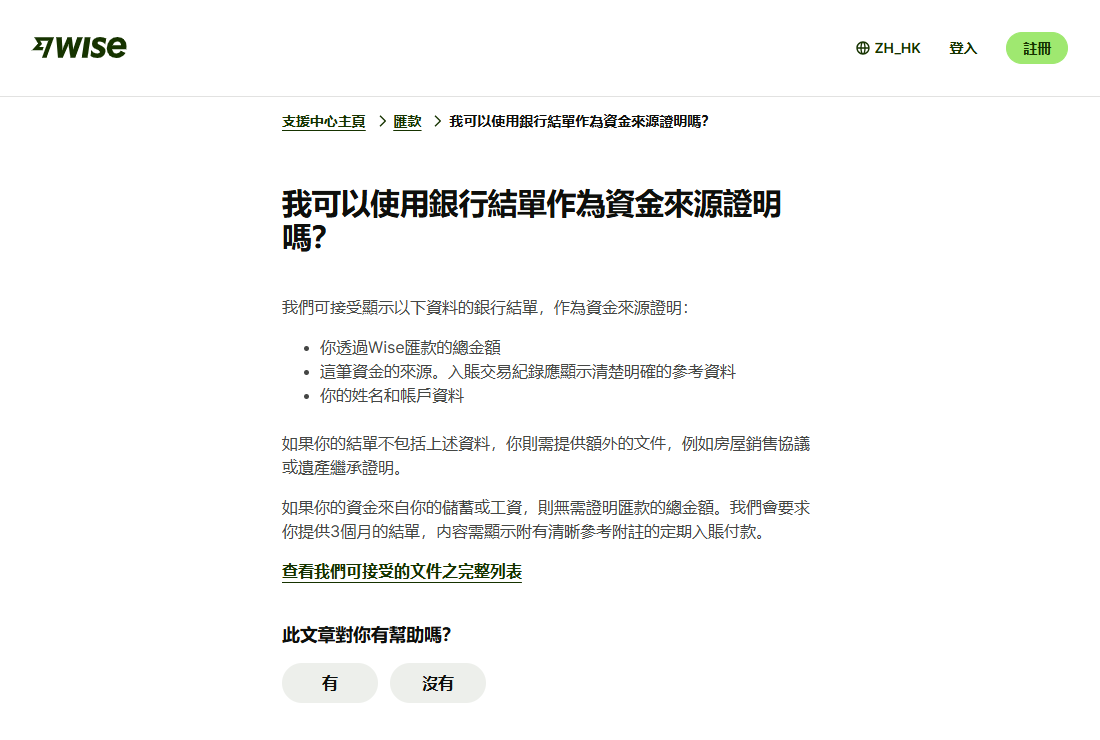
按Wise官方帮助页的口径,银行流水可以作为资金来源证明,但需要同时包含:你正在转出的完整金额、清晰标注在入账交易上的资金来源说明,以及你的姓名和账户信息。三项都具备,流水才不只是“余额证明”的加长版。若流水缺少这些内容,Wise会要求补充支持文件,官方举例包括房屋出售协议、继承证明等。
工资和储蓄为什么有三个月流水的例外
如果资金来自储蓄或工资,Wise不要求你一次展示完整金额,而是改为提供三个月流水,显示带有清晰参考信息的定期付款交易。逻辑不难理解:月薪和储蓄积累是连续行为,三个月记录能呈现规律性入账,不必在某一笔大额余额上强行对应全部金额。
这里的“例外”只针对证明方式,不等于门槛消失,也不意味着三个月流水一定能覆盖所有情况。工资流水需要能看出是定期薪酬入账,储蓄流水需要能看出积累过程。若三个月内出现与工资水平明显不符的大额入账,审核方仍可能追问。是否还需要补件,以实际审核请求为准;收到具体请求时,按请求列明的文件和期间准备,比反复上传余额截图更有效。
一个假设的例子
假设你计划从Wise转出12,000美元,资金来自过去一年每月存入约1,000美元的储蓄账户。账户当前余额约12,000美元,但最近三个月只新增了3,000美元。此时只传余额截图,无法说明这笔钱的来历。按工资或储蓄的例外口径,你可以提交三个月流水,展示每月约1,000美元的定期储蓄入账;如果Wise在实际审核中要求补充更早的记录或其他说明,再按请求提供。这个例子是教学假设,不是对任何真实账户的判断。
别把付款证明当来源证明
还要区分两个容易混淆的概念:付款证明证明某笔付款确实发生,资金来源证明解释这笔钱最初的来路。一笔转账回单可以证明你收到了钱,却不能证明汇款人的钱是工资还是借款。把付款证明当来源证明提交,往往仍会被要求补件。
提交前的判断
- 金额:流水是否覆盖你正在转出的完整金额,或按工资/储蓄例外提供三个月定期入账记录。
- 来历:入账交易是否有清晰摘要或参考信息,能对应工资、储蓄、售房、继承等具体来源。
- 姓名与账户:流水上的姓名、账号是否与你Wise账户信息一致。
- 一致性:流水显示的收入水平与转账金额是否合理;大额异常入账是否另有说明文件。
不同地区、账户类型和转账金额对应的审核请求可能不同,本文以Wise官方帮助页在2026年11月可查的说明为边界。